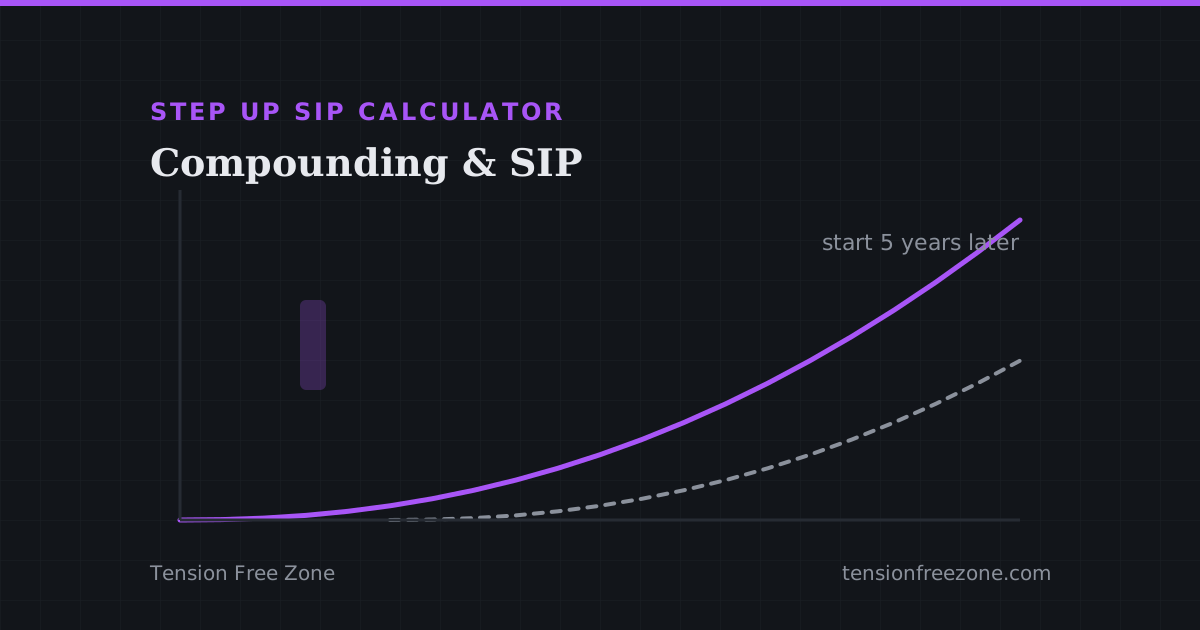
The 30 Rule: Why Waiting Five Years to Start Investing Costs a Small Fortune
What a five year delay costs a monthly SIP, how an annual step-up bends the curve, and how to read a year by year projection rather than one figure.
Sieh dem Zinseszins mit regelmäßigen SIP-Einzahlungen beim Wachsen zu oder rechne rückwärts, welcher Monatsbetrag und welche Dauer für dein Ziel nötig sind.
What a five year delay costs a monthly SIP, how an annual step-up bends the curve, and how to read a year by year projection rather than one figure.
Du verdienst Zinsen auf dein ursprüngliches Geld und auf die bereits zugeschlagenen Zinsen, das Wachstum beschleunigt sich also. Die Projektion zeigt das Jahr für Jahr und trennt deine Einzahlungen von dem, was Zinsen erbracht haben.
Du kannst jährlich, vierteljährlich, monatlich oder täglich verzinsen. Dein Jahreszins wird durch die Perioden pro Jahr geteilt, häufigere Verzinsung endet bei gleichem Zins also etwas höher; die Frequenz legt auch fest, wie oft jeder Beitrag hinzukommt.
Gib eine realistische langfristige Jahresrendite für den Ort an, an dem das Geld wirklich läge, etwa einen Sparzins oder den Schnitt eines Indexfonds. Sie gilt als feste Annahme für jedes Jahr: Das Diagramm ist ein Plan, kein Versprechen; echte Märkte schwanken.
Wachstum ist exponentiell, dein Geld verdoppelt sich also in festem Takt. Die Info-Karte zeigt die genauen Jahre, bis dein Startbetrag bei deiner Rate und Frequenz doppelt so groß ist (rund 72 geteilt durch den Zins), und ein längerer Horizont lässt jeden Beitrag mehr dieser Zyklen durchlaufen.