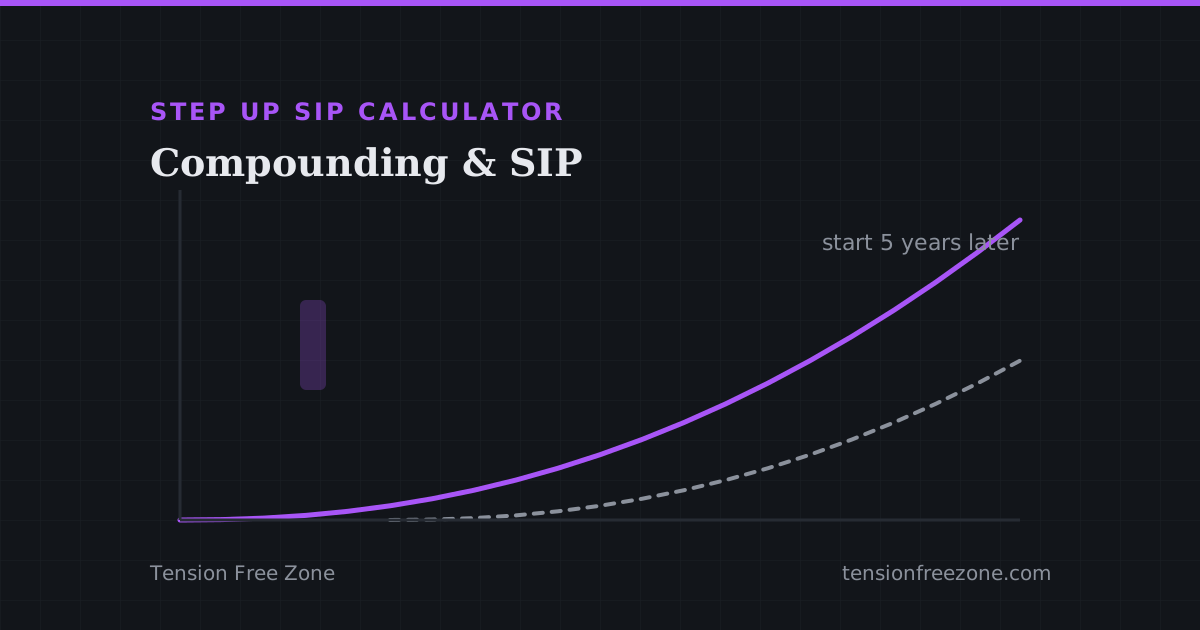
The 30 Rule: Why Waiting Five Years to Start Investing Costs a Small Fortune
What a five year delay costs a monthly SIP, how an annual step-up bends the curve, and how to read a year by year projection rather than one figure.
नियमित SIP जमा के साथ कंपाउंड इंटरेस्ट को बढ़ते देखें, या उल्टा हिसाब लगाएँ कि लक्ष्य तक पहुँचने के लिए कितनी रकम और कितना समय चाहिए।
What a five year delay costs a monthly SIP, how an annual step-up bends the curve, and how to read a year by year projection rather than one figure.
आप अपनी मूल रकम पर भी ब्याज कमाते हैं और जुड़े ब्याज पर भी, इसलिए वृद्धि समय के साथ तेज़ होती जाती है। प्रोजेक्शन यह साल-दर-साल दिखाता है और आपकी जमा को कमाए ब्याज से अलग करके दिखाता है।
आप सालाना, त्रैमासिक, मासिक या दैनिक चक्रवृद्धि चुन सकते हैं। आपकी वार्षिक दर को साल की अवधियों से भाग दिया जाता है, इसलिए एक ही दर पर ज़्यादा बार चक्रवृद्धि थोड़ा ऊँचा अंत देती है; आवृत्ति यह भी तय करती है कि जमा कितनी बार जुड़े।
अपनी रकम के असली ठिकाने के हिसाब से यथार्थवादी लंबी अवधि की वार्षिक दर डालें, जैसे बचत दर या इंडेक्स फंड का औसत। यह हर साल के लिए एक स्थिर मान्यता है, इसलिए ग्राफ़ एक योजना है, वादा नहीं; असली बाज़ार बदलते रहते हैं।
वृद्धि घातांकी होती है, इसलिए आपका पैसा एक निश्चित लय में दोगुना होता है। इनसाइट कार्ड बताता है कि आपकी शुरुआती रकम आपकी दर और आवृत्ति पर दोगुनी होने में कितने साल लगेंगे (लगभग 72 को दर से भाग देकर), और लंबा हराइज़न हर जमा को ज़्यादा चक्रों से गुज़ारता है।