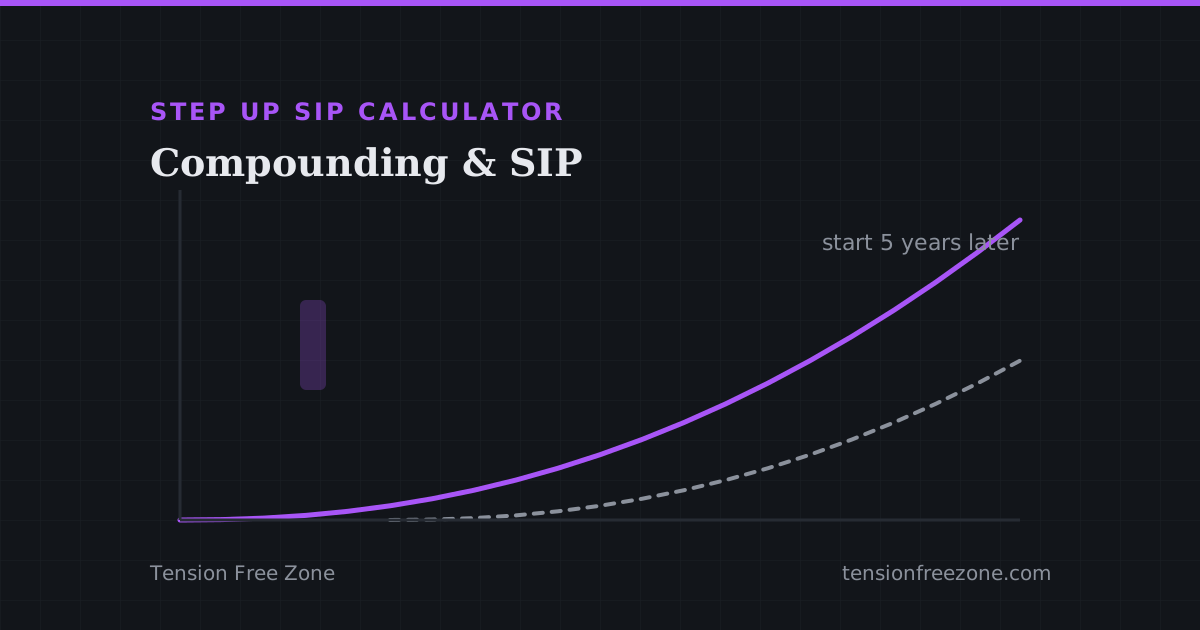
The 30 Rule: Why Waiting Five Years to Start Investing Costs a Small Fortune
What a five year delay costs a monthly SIP, how an annual step-up bends the curve, and how to read a year by year projection rather than one figure.
Regardez les intérêts composés croître avec des versements réguliers, ou calculez à l’envers le versement mensuel nécessaire pour atteindre votre objectif.
What a five year delay costs a monthly SIP, how an annual step-up bends the curve, and how to read a year by year projection rather than one figure.
Vous gagnez des intérêts sur votre argent d’origine et sur les intérêts déjà ajoutés, la croissance s’accélère donc avec le temps. La projection le montre année par année et sépare ce que vous avez versé de ce que les intérêts ont produit.
Vous pouvez capitaliser annuellement, trimestriellement, mensuellement ou quotidiennement. Votre taux annuel est divisé par le nombre de périodes par an, donc plus la capitalisation est fréquente, plus le résultat final est légèrement élevé à taux égal ; la fréquence fixe aussi le rythme d’ajout de chaque versement.
Saisissez un rendement annuel réaliste à long terme pour l’endroit où l’argent dormirait vraiment, comme un taux d’épargne ou la moyenne d’un fonds indiciel. Il sert d’hypothèse fixe pour chaque année : le graphique est un plan, pas une promesse ; les marchés réels fluctuent.
La croissance est exponentielle, votre argent double donc à un rythme fixe. La carte d’info affiche les années exactes pour que votre montant de départ double à votre taux et fréquence (environ 72 divisé par le taux), et un horizon plus long fait passer chaque versement par davantage de ces cycles.